
折叠屏面板回暖,苹果成最大增量
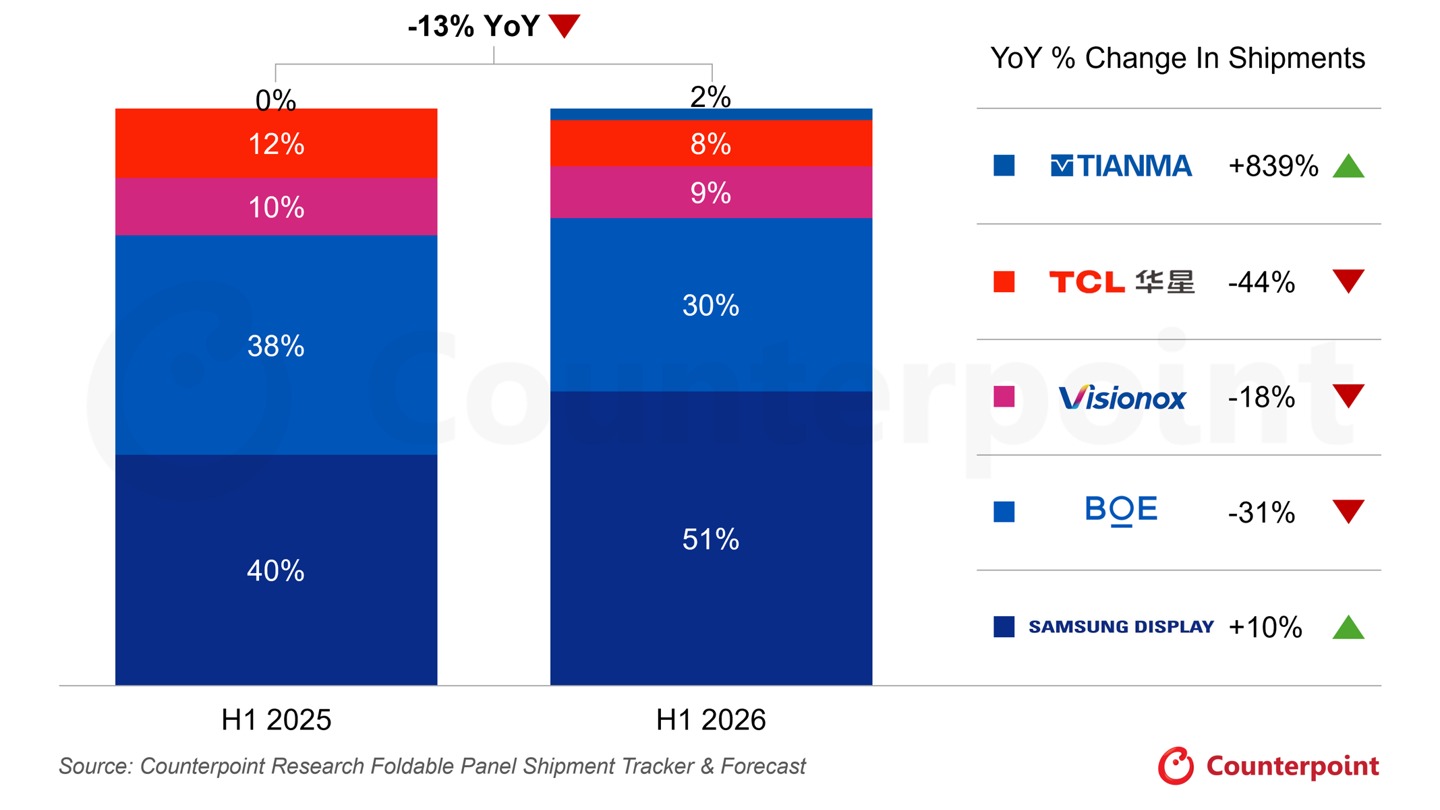
上半年全球折叠屏手机面板出货同比下滑 13%,但下半年风向变了。调研机构 Counterpoint Research 最新季度报告预计,2026 全年折叠屏面板出货将比 2025 年增长 23%,而最大的那一块增量,来自刚刚发布首款折叠机型的苹果。
下滑来自翻盖式,大折叠一直在涨
把上半年的数据拆开看,问题不在整个品类,而在具体形态。书本式大折叠面板出货同比增长 35%,份额从 50% 抬到 78%,一年抬升约 28 个百分点;翻盖式小折叠同期下滑 62%,份额缩到 21%。到第二季度,大折叠已经占到全部折叠屏面板出货的近八成。
全年来看,这条分化线还会继续拉大:大折叠面板预计同比增长 107%,份额升至 81%;翻盖式预计再降 59%,份额只剩 16%;多折叠(三折及以上)出货预计增长 14%,但份额仍停留在 3% 左右。换句话说,2026 年的这轮反弹,几乎全部押在书本式形态上。
下半年环比增 53%,苹果贡献全年 27%
报告预计,下半年折叠屏面板出货较上半年增长 53%,比 2025 年同期高出 71%,占全年总量的 61%。节奏之所以压在下半年,主要因为苹果的首款折叠机型在第三、四季度才进入量产与备货窗口。
按品牌口径,Counterpoint 预计苹果将贡献 2026 年全年折叠屏面板出货的 27%,且全部集中在下半年。三星出货预计同比增长 8%,以 33% 的份额继续排在第一;华为预计下滑 6%,份额 25%。三家合计将吃掉 86% 的出货量,剩下约 14% 由其他品牌分摊。
面板端:三星显示扩大领先,国产厂商分化
报告同时披露了上半年的供应端变化。三星显示出货同比增长 10%,份额从 40% 提升到 51%,重新拉开差距;京东方出货同比下降 31%,份额由 38% 回落到 30%;TCL 华星下降 44%,份额从 12% 降至 8%;维信诺下降 18%,份额从 10% 微降到 9%。变化最大的是天马——出货同比增长 839%,份额从几乎为零抬到 2%。
对国内供应链来说,这份数据的另一层含义是:苹果这块新增订单最终会落在谁手里。关于首批面板供应方,目前的说法仍停留在传闻阶段,多方消息指向三星显示;后续机型能否把订单转到国内厂商手上,取决于铰链一侧的平整度表现和内屏表面处理工艺能不能跟上。而大折叠形态份额的持续抬升,恰好给国产面板厂留出了追赶窗口。