
苹果Q4财报明日凌晨揭晓:特努斯首份成绩单
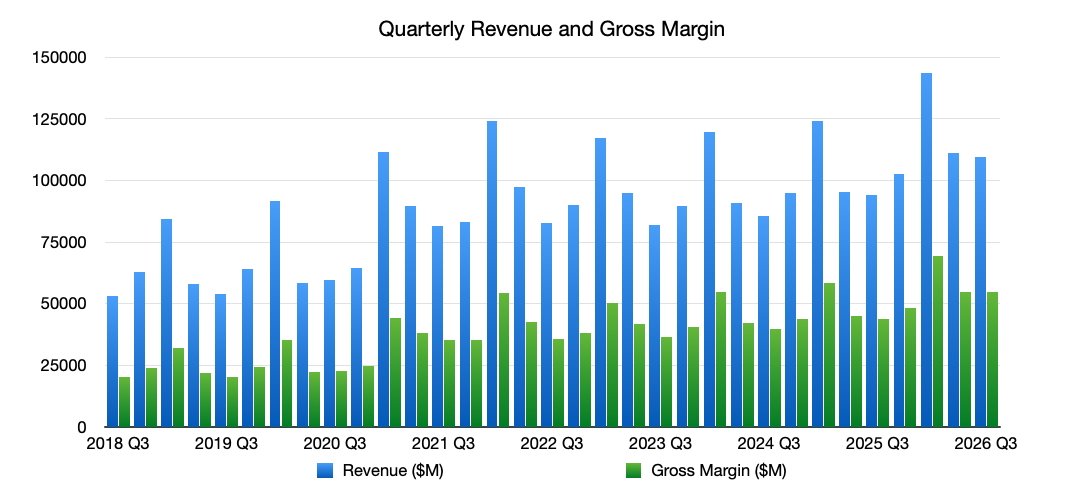
美东时间 11 月 2 日盘后,苹果将发布 2026 财年第四季度业绩,并在下午 5 点召开分析师电话会。这是约翰·特努斯 9 月初接任 CEO 后的首份季度成绩单,CFO 凯文·帕雷赫一同出席。卖方共识已经收敛到营收约 1130 亿美元、同比增长 10% 一线。
指引 9% 到 11%,iPhone 预计涨一成半
在 7 月底的 Q3 财报会上,苹果给 Q4 划的指引区间是同比增长 9% 到 11%,而当时分析师的平均预期更高,为 12.1%。细分口径里,iPhone 营收预计实现”中等十几”个百分点的增长(mid-teens percentage),服务业务增速与 Q3 持平。交棒前的蒂姆·库克还留下过两个提醒:iPhone 需求太旺,供应链未必跟得上;汇率波动会侵蚀营收增速。至于内存危机,则是绕不开的话题——上季度苹果已被迫对大部分产品线提价,这几乎肯定会被分析师在电话会上追问。
发布很多,计入本季的很少
第四财季截至 9 月 26 日,真正落在季内的开售时间并不长:Mac mini(M6 与 M5 Pro)和 Mac Studio(M5 Max/Ultra)9 月 22 日才发售,各贡献 5 天;iPhone 18 Pro 系列、Apple Watch Series 12 与 Ultra 4 都是 9 月 18 日开卖,计入 9 天。iPhone Duo(10 月 23 日)、HomePod mini 2(10 月 30 日)、iPad mini 8 与 M6 iMac、M6 MacBook Pro 及 PROLED 触控版 MacBook Pro(均 11 月 6 日)、Apple TV 4K 与 HomeView(11 月 13 日)则全部划入下一财年。这份财报更多是”旧机型加提价”的账本,新品红利要等下一个财季的财报才见分晓。
基准线摆得很高
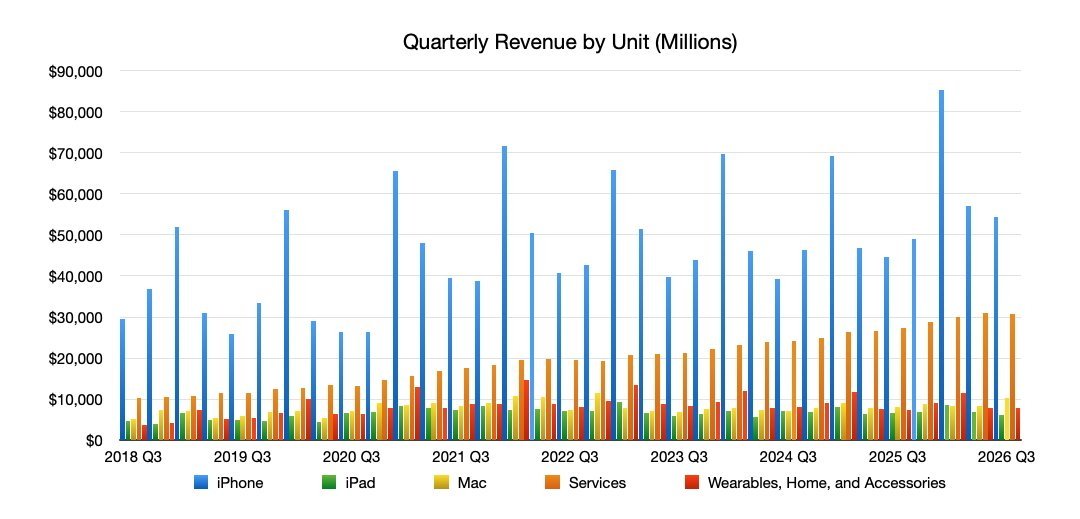
对比的两头都不轻松。上一季 Q3 营收 1094 亿美元创同期纪录,同比大涨 16%,超出市场共识;iPhone 卖了 542.5 亿美元、同比增 21.7%,Mac 103.5 亿、增 28.7%,可穿戴/家居/配件 78.8 亿、增 6.5%,服务 307.3 亿、增 12.7%,唯一下滑的是 iPad,跌 5.9% 至 61.9 亿。直接对标的 2025 财年 Q4 同样是纪录季,营收 1025 亿美元——iPhone 490.2 亿、Mac 87.3 亿、iPad 69.5 亿、可穿戴 90.4 亿、服务 287.5 亿。换句话说,市场默认这是一个增长季,剩下的只是幅度问题。
机构报数:共识 1130 亿,分歧在明年
截至 11 月 1 日的卖方调查中,营收共识约 1134 亿美元、每股收益 1.99 美元。Evercore ISI 预计营收约 1130 亿、EPS 1.97,隐含同比 10%:iPhone 增长 14%,一部分靠季中提价对冲内存成本,另有约 100 个基点的关税退款计入毛利,毛利率 46.5%,服务增速低于预期;维持”跑赢大市”,目标价 380 美元。UBS 给到 1128 亿、EPS 1.97,但强调 iPhone 增速会从此前三个季度的 22% 到 23% 回落到 14%,服务增速降至 10% 上下,App Store 只剩个位数增长;中性评级,目标价 296 美元。美国银行认为市场误读了苹果把 iPhone 拆成春秋两季发布的节奏——高端机型的收入被吸进一个季度,走量机型滑到另一个季度;该行预计 Q4 营收 1130 亿、EPS 1.97,买入,目标价 370 美元。摩根士丹利判断 9 月季度大体符合预期,12 月季度只有低到中个位数增长,增持,目标价 355 美元。
分歧最大的是 Loop Capital:因内存与处理器短缺传闻下调预测。若 9 月与 12 月季度各砍约 10% 出货量,”2027 年补回损失”的剧本就不再确定。该行把 2027 财年 EPS 预期从 10.11 美元降到 9.76 美元,全年 iPhone 收入预期从 3150 亿美元收缩到 2850 亿美元,目标价 330 美元。
电话会上,特努斯将第一次独自面对分析师关于业绩、定价和供应缺口的连环提问。内存涨价、iPhone 供应和新品换挡,都会在这个晚上拿到第一批官方答案。
