
Reed Jobs 谈 Yosemite 的癌症投资与 AI 机会
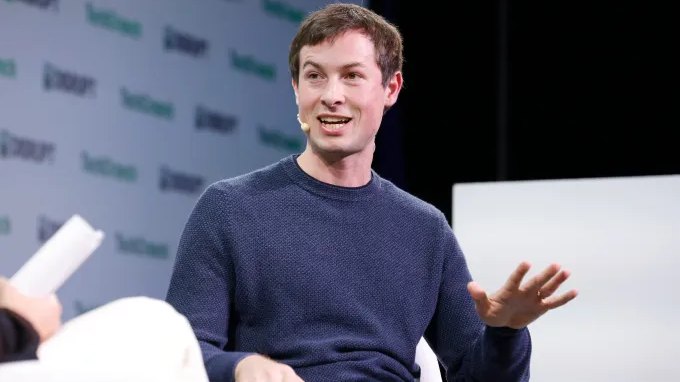
Steve Jobs 之子 Reed Jobs 表示,他更希望外界关注的是 Yosemite 这家专注肿瘤学的投资机构,以及 AI 正怎样把药物发现和临床试验推得更快。这次访谈也交代了这只 3.5 亿美元基金的投法、当前押注的项目和他对 NIH 预算、GLP-1 与长寿赛道的判断。
别人问 Reed Jobs 开视频会是不是用 MacBook 时,他几乎没有停顿就给了肯定回答。但比起继续谈自己的姓氏,他更想把注意力拉回 Yosemite。这家 2023 年成立的机构专注肿瘤学投资,一边用无附带条件的资助把大学实验室里的早期想法往前推,一边用传统风险投资方式孵化和下注生物技术公司。他判断,AI 与药物发现、临床试验设计的结合,正在把这条赛道的机会放大得比自己最初预期更快。
他提到,Yosemite 目前最满意的项目之一是 Azalea,这家公司起步于 Jennifer Doudna 实验室获得的一笔资助,如今已经进入临床阶段;另一家 Quarry 则围绕 Craig Crews 推进的 induced proximity 疗法展开,核心思路不是直接阻断致病蛋白,而是把它“拖”到细胞自身的降解系统旁边处理。和三年前刚成立时相比,Yosemite 现在已有 17 人团队,也赶上了重磅药物专利集中到期、药企现金储备充足、AI 迅速进入研发环节的窗口期。
第二只基金怎么投
Reed Jobs 说,Yosemite 今年早些时候已经完成第二只基金的首次关账,目标规模为 3.5 亿美元。它的定位很窄,只做肿瘤学,而这本身就占到整个生物技术行业大约四成的体量。Yosemite 另一点特殊之处,是它不满足于只做跟投,而是希望亲手把公司做出来,再把新的治疗方向往前推。第一只基金覆盖的 20 家公司里,就有 2 家直接来自前期资助项目。
这只新基金里,大约三分之一会投向 Yosemite 自己孵化的公司,包括机构内部提出的方向,以及和 Yale、Berkeley、Stanford 等学术团队共同搭建的项目;剩下的资金则用于加入别人已经创立、但 Yosemite 希望参与的公司。除此之外,基金管理资产中的 2.5% 会进入一个 donor-advised fund,形成无附带条件的资助资金,管理费里每年还会再拿出 100 万美元继续做这类支持。
Reed Jobs 认为,现在谈业绩还太早,但 Yosemite 的优势在于能比别的生命科学 VC 更早做出新的医学方向。他举的例子包括表观遗传编辑,以及把基因编辑安全送入特定细胞的递送技术。在他看来,如果 LP 想押注更早期的新领域,而不是等热点成熟后再进场,Yosemite 想做的就是这个位置。
资本环境和 NIH 预算
他也承认,自己在 2023 年创业时确实碰上了一个偏冷的阶段。那时 XBI 还远低于 2021 年高点,大药厂也没有重新变得积极。过去三年里,利率环境缓和,加上药企迎来史上最大专利悬崖,同时还握着疫情时期积累的创纪录现金,结果就是最近八个月出现了一轮更强的并购冲动。他提到 Eli Lilly 以 70 亿美元收购 Kelonia,也提到抗体药物偶联物和 KRAS 靶点的进展,其中 Revolution Medicines 在胰腺癌上的研究,已经把最常见胰腺癌类型的生存期从 12 个月拉到 24 个月。
围绕 NIH 预算的争议,他的判断比去年稍微乐观一些。联邦政府的压力还在,但已经不像之前那样构成长线威胁。去年曾有一份最多削减 40% NIH 预算的提案,最终被参众两院跨党派否决;今年又提出 12% 的削减幅度,他预计也会遭遇类似结果。按照他的说法,NIH 的公众支持率超过 90%,而且按美元名义计算,这笔预算近十年几乎没有增长,扣除通胀后实际规模反而缩水,所以他个人更倾向于主动增加投入,甚至把总额抬到 1000 亿美元左右。
AI 从临床试验推进到药物发现
在医疗体系里,他最先看到的是大量效率问题。美国医院至今还有不少流程依赖传真机、软盘和人工值守的呼叫中心,因此 911 分诊、电子病历、放射影像和病理分析都被他视为适合 AI 切入的区域。但真正让他兴奋的是临床试验,尤其是癌症三期试验:一项三期癌症试验平均成本约 2.6 亿美元,而且只有三分之一能成功,最大的花费往往还不是药物本身,而是患者招募和留存。
他举的方向是 synthetic control arm,也就是用既有患者数据构建计算机生成的对照组。这样一来,试验只需要招募接受治疗的那一组病人,不必再按传统方式完整招募对照组,理论上能把所需患者数砍掉一半,也会显著加快推进速度。Reed Jobs 说,FDA 目前也在积极关注这一思路。至于药物发现端,他并不觉得 AI 被过度吹捧,理由是它已经能把许多重复而笨重的工作做得更快,而且结果可复现。更重要的是,AI 也在帮助研究者找到过去很难下手的蛋白“口袋”。过去人类大约只能针对 15% 的基因组设计药物,而 KRAS 这类长期被认为几乎无药可打的靶点,近几年已经开始出现新的突破路径。
Yosemite 现在在押注什么
谈到具体布局时,Reed Jobs 把 p53 放在最前面。他说,Yosemite 正通过 3 家不同公司和多条技术路线去碰这个长期被认为极难成药的肿瘤抑制基因。p53 在人类癌症里被压制得非常普遍,几乎每一种癌症都要先让它失效才能扩张,因此无论是重新激活它,还是反过来攻击它的突变形态,都被视为真正可能击中癌症命门的方向。
他另外点名了 Tune Therapeutics。这家公司过去几年一直是临床阶段表观遗传编辑的代表之一,目前主攻乙肝。乙肝影响全球超过 2.5 亿人,也是肝癌的主要诱因。它的做法不是修改 DNA 序列本身,而是在肝脏特定位点增加或去除甲基标记,以调节基因表达。按照他的解释,团队希望把这种能力直接用在病毒身上,让乙肝病毒像那一小部分自然清除感染的人一样,被机体“静音”下去。
Yosemite 虽然通常不碰器械公司,但 Histosonics 是个例外。这家公司推进的是 histotripsy,也就是利用无创方式在体内形成并击破微小气泡,定点破坏组织,用于肝脏肿瘤治疗。它现在的主线项目放在胰腺和肝脏肿瘤上,因为大多数胰腺癌最终会转移到肝脏,在他看来,这两类适应症天然是连在一起的。
组合管理和他的行业判断
截至目前,Yosemite 在两只基金里已经接近 25 家公司,其中有 2 家因为科学原因没有走通。Reed Jobs 认为,这种失败在超早期阶段本来就不可避免,所以资金会按照科学里程碑分批释放,而不是一开始就把赌注全部压上。
如果创业者面前摆着一张大药厂的大额支票,他的建议也很现实。药企确实是关键伙伴,但它们的优先级会随着管理层变化不断调整。疫情之后,不少药企因为在传染病上亏了钱,干脆退出该领域,所以创始人更应该盯紧谁还在自己的细分方向里真正活跃,而不是只看对方品牌够不够大。对想找 Yosemite 的团队,他给出的信号很直接:机构对外开放,不会先按头衔或履历筛选,从诺奖实验室到第一次申请资助的研究者,只要想法可能影响癌症患者,都会被认真看待。至于讲故事这件事,他承认它依然重要,很多科学本身不错的公司,也会因为 CEO 不会讲清楚而失去机会;在生物科技公司里,负责科研的创始人与负责融资和叙事的职业 CEO 分工,本来就是常见组合。
他最意外的变化
回头看这三年,Reed Jobs 觉得最意外的不是某一家公司,而是整个行业情绪回暖得这么快。GLP-1 把 Eli Lilly 推成了第一家市值突破万亿美元的制药公司,也让市场重新用更高的热情和更多资金审视那些曾经冷下去的大病种。他还提到,GLP-1 除了减重之外,已经出现一些早期迹象,显示它可能对神经退行性疾病和癌症也有保护作用。在这种背景下,KRAS、Myc、beta-catenin、p53 这些过去几十年都难以攻克的经典癌基因,正在重新进入可触及的范围,而 Yosemite 的推进速度也比他最早预想更快。
对于长寿产业,他的态度反而克制得多。他说自己当然希望活得更久,也相信长寿议题重要,但目前并不存在一个所有人都认可的统一衰老理论。不同学科会给出完全不同的解释,而身体在不同细胞类型上的老化方式也并不一样。所以在他看来,真正合理的方向是做更个体化的健康优化,而不是把“长寿”包装成一门一体适用的标准化生意。